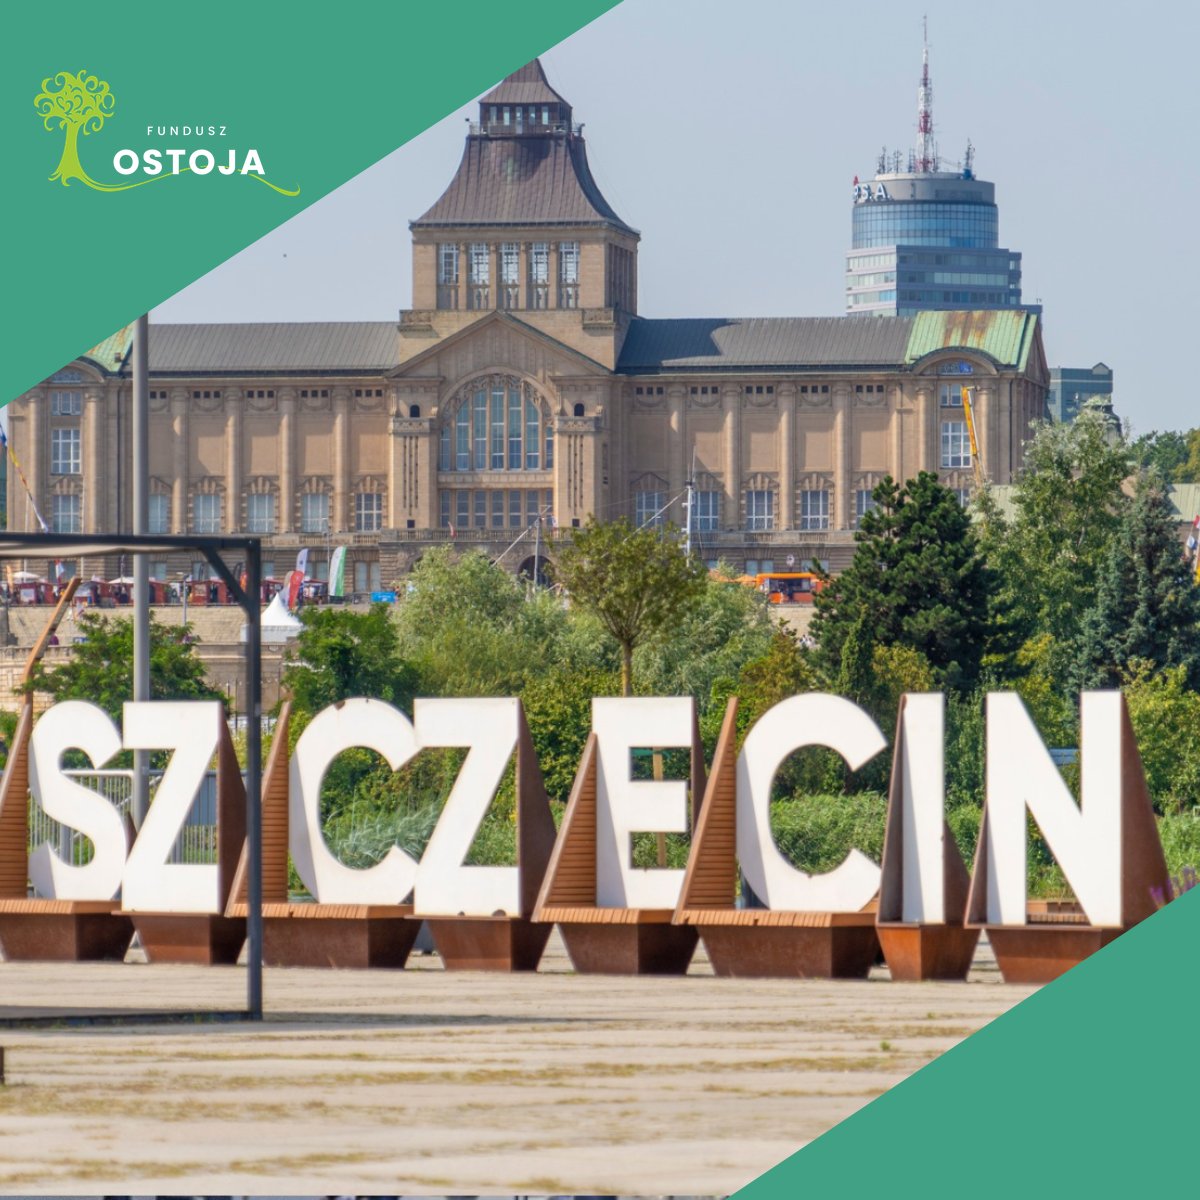
Szczecin, stolica województwa zachodniopomorskiego, przechodzi w ostatnim czasie prawdziwy renesans gospodarczy. Bliskość granicy z Niemcami, rozwój sektora OZE, inwestycje w offshore, rozbudowa infrastruktury portowej i rosnący status miasta jako hubu logistycznego sprawiają, że lokalni przedsiębiorcy stają przed ogromnymi szansami. Często jednak barierą w rozwoju jest brak płynnej gotówki. Pożyczka pod zastaw nieruchomości dla firm bywa wtedy narzędziem, które oferuje możliwości niedostępne dla standardowych kredytów gotówkowych — dzięki elastyczności, sprawności i zrozumieniu lokalnego rynku.
Czym jest pożyczka pod zastaw nieruchomości?
To potoczne określenie finansowania, w którym zabezpieczeniem staje się nieruchomość. Dokładniej chodzi o zabezpieczenie hipoteczne, czyli wpis w dziale IV księgi wieczystej posiadanej już nieruchomości — mieszkania, domu, lokalu użytkowego czy działki budowlanej. To standardowe i bezpieczne zabezpieczenie, wykorzystywane również przez banki. Więcej znajdziesz w artykule o finansowaniu biznesu pożyczką pod zastaw.
Jak wykorzystać pożyczkę? Możliwe cele
Dla szczecińskich przedsiębiorców rok 2026 to czas wielkich szans — miasto staje się kluczowym punktem na mapie europejskiej energetyki wiatrowej i logistyki transgranicznej. Pożyczka pod zastaw nieruchomości to dobre źródło kapitału na:
- Zakup maszyn i urządzeń — firmy współpracujące z sektorem OZE potrzebują nowoczesnego sprzętu, by sprostać rygorystycznym normom.
- Cele inwestycyjne — bliskość portów w Szczecinie i Świnoujściu oraz trasy S3 napędza popyt na powierzchnie magazynowe: budowę hal, modernizację placów składowych, zakup floty transportowej.
- Zakup lokali komercyjnych — przy obecnych cenach najmu w centrum (okolice Bramy Portowej, Placu Rodła) własne biuro lub punkt usługowy potrafi szybko się zwrócić.
- Finansowanie pomostowe — zachowanie płynności w oczekiwaniu na dotację unijną, sprzedaż innej nieruchomości lub refinansowanie kredytem bankowym.
- Spłatę zadłużeń firmowych — uregulowanie zobowiązań wobec ZUS, US czy kontrahentów i powrót do normalnego funkcjonowania bez widma egzekucji.
- Rozpoczęcie działalności — wielkość i położenie miasta dają możliwości w wielu branżach.
Przykład firmy ze Szczecina. Firma transportowa z Prawobrzeża otrzymała duży kontrakt na obsługę terminala kontenerowego i potrzebowała pilnie 400 000 zł na wkład własny do leasingu nowych ciągników. Finansowanie bankowe nie było dostępne ze względu na zbyt krótki staż spółki. Krótki staż firmy nie musi automatycznie wykluczać finansowania, jeżeli zabezpieczenie i plan spłaty pozwalają na pozytywną analizę sprawy — zabezpieczeniem stały się lokale mieszkalne prezesa. Finansowanie uruchomiono po analizie sprawy i dopełnieniu formalności; firma zrealizowała kontrakt, zwiększyła przychody i po roku spłaciła pożyczkę, przechodząc na kredyt obrotowy w banku.
Case study: dane klienta zostały zanonimizowane. Opis dotyczy konkretnej sprawy i nie oznacza, że identyczne warunki będą dostępne w każdej sytuacji. Każdy wniosek analizujemy indywidualnie.
Szczecin — miasto perspektyw. Gdzie warto ulokować kapitał?
Analizując lokalny rynek, warto zwrócić uwagę na kilka obszarów, w których pożyczony kapitał może przynieść najwyższą stopę zwrotu.
Turystyka i najem krótkoterminowy
Lokalizacja: Bulwary, Stare Miasto. Dlaczego warto: rosnąca liczba turystów z Niemiec i Szwecji. Według danych Eurostatu Polska zajęła drugie miejsce w Europie pod względem rozwoju turystyki, a najwyższe tempo wzrostu w kraju osiągnął Szczecin (ok. 10% r/r). Według Selectivv w 2025 r. miasto odwiedziło około 1,3 mln turystów.
Usługi morskie i offshore
Lokalizacja: tereny nadodrzańskie. Dlaczego warto: budowa farm wiatrowych na Bałtyku generuje popyt na biura i zaplecze. Szczecin staje się offshorową stolicą Polski — fabryki lokują tu najwięksi gracze branży komponentów do elektrowni wiatrowych.
E-commerce i logistyka
Lokalizacja: specjalne strefy ekonomiczne. Dlaczego warto: sąsiedztwo granicy niemieckiej, dostęp do S3, autostrady A6 i portu morskiego czynią Szczecin atrakcyjnym dla dystrybucji na rynki zachodnie.
Czy wybór partnera finansowego jest ważny?
Wybór instytucji pożyczkowej jest równie ważny, co sam cel inwestycyjny. Fundusz Ostoja wyróżnia się zrozumieniem specyfiki rynku lokalnego, transparentnością i sprawnością działania.
- Transparentność — jasne koszty i zasady spłaty dostosowane do potrzeb firmy.
- Sprawna analiza — decyzję wstępną przedstawiamy po analizie podstawowych informacji i dokumentów. Termin zależy od kompletności danych oraz charakteru zabezpieczenia.
- Indywidualne podejście — każda nieruchomość jest inna; eksperci potrafią ocenić potencjał kamienicy w centrum czy gruntu w Policach i dopasować pożyczkę do sytuacji.
Jak przebiega proces?
- Wstępna analiza — wystarczy numer księgi wieczystej i kilka zdjęć nieruchomości.
- Wycena i kwota finansowania — klient dowiaduje się, jaka kwota jest możliwa.
- Wypełnienie wniosków — na ich podstawie zapada decyzja.
- Decyzja pożyczkowa — przy pozytywnej klient wybiera spośród kilku wariantów.
- Projekt umowy — przygotowany po wyborze wariantu.
- Podpisanie umowy i ustanowienie hipoteki — u notariusza.
- Wypłata — możliwa po podpisaniu dokumentów i spełnieniu warunków umowy. Termin zależy od kompletności dokumentów i przebiegu czynności notarialnych.
Ile można pożyczyć pod hipotekę?
To zależy od kilku zmiennych oraz podmiotu, w którym staramy się o finansowanie. Główne czynniki to:
- Wartość nieruchomości — LTV (relacja kwoty finansowania do wartości nieruchomości) wynosi zwykle od 25% do 70%.
- Lokalizacja — im atrakcyjniejsza, tym możliwe wyższe LTV.
- Zdolność pożyczkowa — pozwalająca na spłatę zaciągniętego zobowiązania.
Podsumowanie
Szczecin staje się jednym z najważniejszych punktów na gospodarczej mapie Polski. Inwestycje w infrastrukturę, nowoczesne biurowce (np. okolice Placu Rodła) i rozwój logistyki tworzą idealne warunki do rozwoju lub założenia firmy. Jeśli potrzebujesz do tego finansowania i posiadasz nieruchomość, warto rozważyć pożyczkę pod zastaw — rozwiązanie, które może zapewnić finansowanie dla Twojej firmy.